ประกันโรคร้ายแรง
AIA CI Plus
ประกันโรคร้ายแรง เจอ จ่าย จบ
รับเงินก้อนทันที 100% เมื่อตรวจพบ 44 โรคร้ายแรงระดับรุนแรง หรือคุ้มครองกรณีเสียชีวิตทุกกรณี
ดูรายละเอียด →
ผู้บริหารหน่วยตัวแทนประกันชีวิต เอไอเอ
คุณธีทัต นันทิวัฒน์เดชากุล เลขที่ใบอนุญาต 5901053580
รับเงินก้อนสดเข้าบัญชีทันทีเมื่อตรวจพบโรคร้ายแรง ช่วยสำรองรายได้ครอบครัวและค่ายาทางเลือกโดยไม่ต้องรอใบเสร็จ
ประกันโรคร้ายแรงทำหน้าที่ต่างจากประกันสุขภาพเหมาจ่าย คือจ่ายเป็น 'เงินสดก้อนใหญ่เข้าบัญชีผู้เอาประกันโดยตรง' เพื่อชดเชยรายได้ที่ขาดหายระหว่างพักฟื้น 1–3 ปี
หลักการเลือกแผนให้ดูว่าต้องการ 'เบี้ยเริ่มต้นประหยัดเน้นระยะรุนแรง' (AIA CI Plus) หรือต้องการ 'คุ้มครองตั้งแต่ระยะเริ่มต้นและเคลมซ้ำได้หลายครั้งสูงสุด 1,000%' (AIA Multi-Pay CI Plus)
หากมีแผน AIA CI Plus อยู่แล้วหรือต้องการประหยัดงบ สามารถแนบบันทึกสลักหลัง AIA CI Topup เพื่อเติมความคุ้มครองระยะเริ่มต้นถึงปานกลางเพิ่มอีก 40% ได้ทันที
อย่าลืมแนบ AIA WPCI (ยกเว้นเบี้ยสัญญาหลักเมื่อป่วยโรคร้าย) และ AIA TPD (ทุพพลภาพถาวรสิ้นเชิง) เพื่อปิดความเสี่ยงทางการเงินให้สมบูรณ์แบบ
เทียบวงเงินความคุ้มครอง โครงสร้างการชำระเบี้ย งบเริ่มต้นประมาณการ และกลุ่มผู้ที่เหมาะสมของทุกแผนในหมวดเดียว
| แบบประกัน | จุดเด่น / วงเงินความคุ้มครอง | โครงสร้างเบี้ย & ระยะสัญญา | เบี้ยเริ่มต้นประมาณการ* | เหมาะกับใครที่สุด | คำนวณเบี้ย |
|---|---|---|---|---|---|
| AIA CI Plus ประกันโรคร้ายแรง เจอ จ่าย จบ | รับเงินก้อน 100% เมื่อพบ 44 โรคร้ายแรงระดับรุนแรง หรือเสียชีวิต | สัญญาเพิ่มเติมปรับเบี้ยตามอายุ · ถึงอายุ 99 ปี | เริ่ม ~3,530 บ./ปี* | ผู้ที่ต้องการทุนก้อนใหญ่ด้วยเบี้ยเริ่มต้นต่ำ | เช็กเบี้ย → |
| AIA Multi-Pay CI Plus ประกันโรคร้ายแรง เคลมซ้ำสูงสุด 1,000% | เคลมซ้ำสูงสุด 1,000% ครบ 62 โรคทุกระยะ + โรคร้ายกลับมาเป็นซ้ำ | ปรับเบี้ยตามอายุ · ยกเว้นเบี้ยหลังเคลมรุนแรงครั้งแรก | เริ่ม ~6,230 บ./ปี* | คนที่กังวลมะเร็ง/หัวใจ/สมองเป็นซ้ำหลายรอบ | เช็กเบี้ย → |
| AIA CI Topup ความคุ้มครองโรคร้ายแรงระยะเริ่มต้น | รับเพิ่ม 40% สำหรับโรคร้ายระยะเริ่มต้น–ปานกลาง (ไม่หักทุน CI Plus) | บันทึกสลักหลังแนบคู่กับ AIA CI Plus | เริ่ม ~660 บ./ปี* | ผู้ที่ถือ AIA CI Plus และต้องการปิดจุดอ่อนระยะเริ่มต้น | เช็กเบี้ย → |
| AIA TPD สัญญาเพิ่มเติมทุพพลภาพถาวรสิ้นเชิง | รับเงินก้อน 100% กรณีทุพพลภาพถาวรสิ้นเชิงจากโรคหรืออุบัติเหตุ | สัญญาเพิ่มเติมแนบท้ายประกันหลัก เบี้ยประหยัดมาก | เริ่ม ~120 บ./ปี* | เสาหลักครอบครัวที่มีภาระหนี้บ้านและค่าเทอมลูก | เช็กเบี้ย → |
| AIA WPCI ยกเว้นเบี้ยประกันหลักเมื่อป่วยโรคร้าย | บริษัทจ่ายเบี้ยประกันภัยหลักแทนทันทีเมื่อตรวจพบ 40 โรคร้ายแรง | สัญญาเพิ่มเติมคุ้มครองภาระเบี้ยสัญญาหลัก | เริ่ม ~1,710 บ./ปี* | ผู้ที่ทำประกันชีวิต/สะสมทรัพย์/บำนาญทุกฉบับ | เช็กเบี้ย → |
* หมายเหตุ: เบี้ยเริ่มต้นประมาณการคำนวณจากฐานอายุและแผนเริ่มต้นเพื่อใช้เปรียบเทียบเบื้องต้น ค่าเบี้ยจริงขึ้นอยู่กับเพศ อายุ ชั้นอาชีพ และทุนประกันที่เลือก สามารถกด “เช็กเบี้ย →” เพื่อคำนวณตามอายุจริงได้ทันทีในแต่ละแผน
คลิกเลือกแผนที่สนใจเพื่อดูตารางผลประโยชน์ฉบับเต็ม ตัวอย่างจำลองการเคลมจริง และโปรแกรมคำนวณเบี้ยรายปี/รายเดือน
ประกันโรคร้ายแรง เจอ จ่าย จบ
รับเงินก้อนทันที 100% เมื่อตรวจพบ 44 โรคร้ายแรงระดับรุนแรง หรือคุ้มครองกรณีเสียชีวิตทุกกรณี
ดูรายละเอียด →ประกันโรคร้ายแรง เคลมซ้ำสูงสุด 1,000%
เจอ จ่าย หลายจบ คุ้มครองโรคร้ายทุกระยะ เคลมซ้ำได้หลายครั้งสูงสุดถึง 1,000% ของทุนประกัน
ดูรายละเอียด →ความคุ้มครองโรคร้ายแรงระยะเริ่มต้น
บันทึกสลักหลังแนบท้าย AIA CI Plus เติมความคุ้มครองโรคร้ายระยะเริ่มต้นถึงปานกลางเพิ่มอีก 40%
ดูรายละเอียด →สัญญาเพิ่มเติมทุพพลภาพถาวรสิ้นเชิง
รับเงินก้อน 100% หากเกิดทุพพลภาพถาวรสิ้นเชิงจากการเจ็บป่วยหรืออุบัติเหตุ ช่วยปกป้องรายได้ครอบครัว
ดูรายละเอียด →ยกเว้นเบี้ยประกันหลักเมื่อป่วยโรคร้าย
บริษัทจ่ายเบี้ยประกันภัยหลักแทนคุณทันที เมื่อตรวจพบ 40 โรคร้ายแรง เป้าหมายการเงินไม่สะดุด
ดูรายละเอียด →รวมข้อสงสัยสำคัญที่ลูกค้ามักสอบถามก่อนตัดสินใจทำสัญญาในหมวดนี้
เพราะประกันสุขภาพจ่ายค่ารักษาให้ 'โรงพยาบาลตามใบเสร็จ' แต่เมื่อป่วยเป็นมะเร็งหรือโรคหลอดเลือดสมอง คุณอาจต้องหยุดพักงาน 6–24 เดือน ซึ่งค่ารถ ค่าอาหารเสริม ค่าจ้างคนดูแล และค่างวดบ้าน/รถ ไม่สามารถเบิกจากประกันสุขภาพได้ เงินก้อนจากประกันโรคร้ายแรงจึงเข้ามาทำหน้าที่แทนเงินเดือนของคุณ
หากงบจำกัดและต้องการทุนก้อนแรกสูงที่สุด AIA CI Plus (+ แนบ CI Topup) จะประหยัดเบี้ยมาก แต่หากกังวลเรื่องโรคมะเร็งระยะเริ่มต้น การลุกลาม หรือการกลับมาเป็นซ้ำในอนาคต AIA Multi-Pay CI Plus ให้ความอุ่นใจเหนือกว่ามากเพราะเคลมซ้ำได้หลายครั้งและหยุดจ่ายเบี้ยของตัวมันเองทันทีเมื่อเคลมระยะรุนแรงครั้งแรก
เบี้ยสัญญาเพิ่มเติมกลุ่มโรคร้ายแรงจัดอยู่ในหมวดความคุ้มครองสุขภาพ สามารถนำมาหักลดหย่อนภาษีได้ตามหลักเกณฑ์ของบริษัทและกรมสรรพากรภายใต้เพดานประกันสุขภาพไม่เกิน 25,000 บาทต่อปี (รวมประกันชีวิตไม่เกิน 100,000 บาท) (ยกเว้นสัญญาเพิ่มเติมยกเว้นเบี้ยประกันภัย AIA WPCI ซึ่งไม่สามารถนำมาหักลดหย่อนภาษีได้)
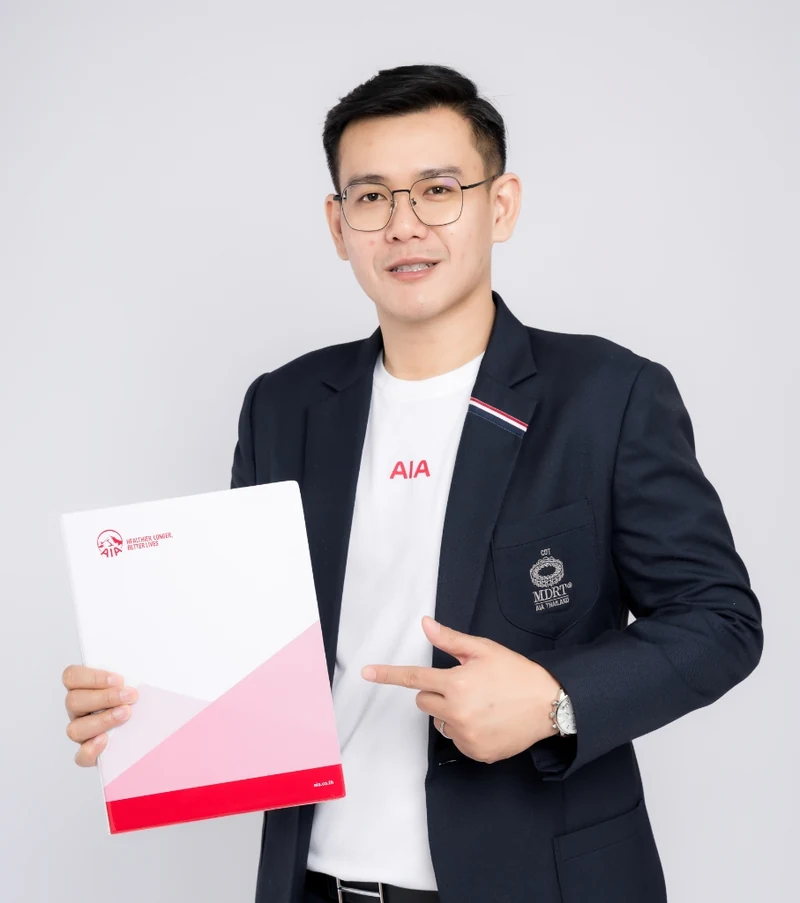
ผู้บริหารหน่วยตัวแทนประกันชีวิต เอไอเอ · รหัสตัวแทน AIA 505652
ใบอนุญาตตัวแทนประกันชีวิต คปภ. 5901053580 · MDRT Life Member · ผู้แนะนำการลงทุน ก.ล.ต. 057062 · FChFP THAI 01288
ไม่แน่ใจว่าแผนไหนในหมวด ประกันโรคร้ายแรง AIA คุ้มค่ากับสวัสดิการเดิมและงบประมาณของคุณที่สุด? สามารถทักพูดคุยเพื่อขอตารางเปรียบเทียบเบี้ยตามอายุจริงได้ฟรี พร้อมตรวจสอบเงื่อนไขการพิจารณารับประกันและบริการประสานงานเคลมสินไหมระยะยาวอย่างตรงไปตรงมา
ระบุเพศ อายุ และงบประมาณคร่าวๆ เพื่อให้ที่ปรึกษาจัดทำตารางเปรียบเทียบตัวเลือกที่คุ้มค่าที่สุดส่งให้พิจารณาฟรี
ส่งข้อมูลเพื่อให้ คุณธีทัต นันทิวัฒน์เดชากุล ช่วยจัดแผน คำนวณเบี้ย หรือตรวจสอบสิทธิ์เคลมฟรี
พูดคุยโดยตรงกับ คุณธีทัต นันทิวัฒน์เดชากุล เพื่อเปรียบเทียบแผน คำนวณเบี้ยตามอายุจริง และวางแผนลดหย่อนภาษีอย่างตรงไปตรงมา ไม่บังคับขาย