โครงสร้างของแบบประกัน
ประกันชีวิตควบการลงทุนชำระเบี้ยสั้น 5 ปี (AIA Exclusive Wealth Prestige) ออกแบบสำหรับทุนเอาประกันภัยช่วง 10 – 14.99 ล้านบาท
ผู้บริหารหน่วยตัวแทนประกันชีวิต เอไอเอ
คุณธีทัต นันทิวัฒน์เดชากุล เลขที่ใบอนุญาต 5901053580
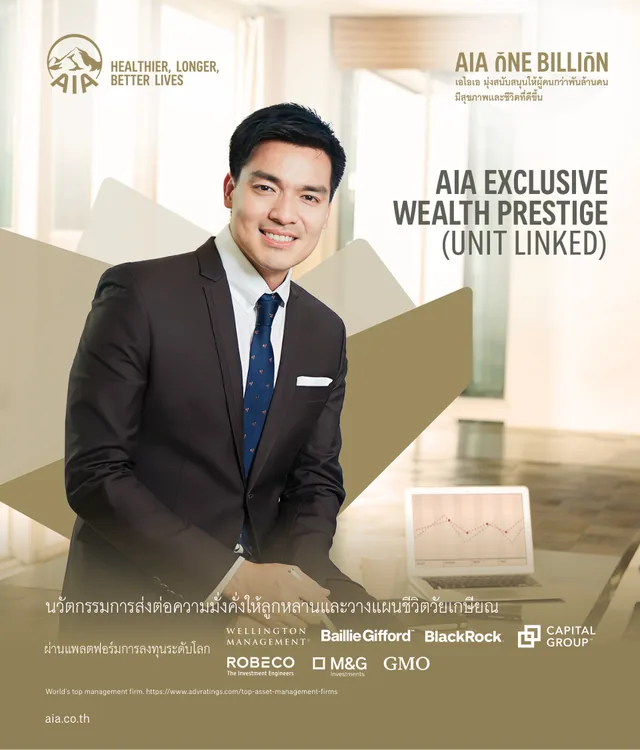
AIA Exclusive Wealth Prestige — นวัตกรรมส่งต่อความมั่งคั่ง ชำระเบี้ยสั้น 5 ปี สำหรับทุน 10 – 14.99 ล้านบาท รับส่วนลด COI 20% และโบนัสพิเศษยามเกษียณ 0.25% ต่อปี*
ประกันชีวิตควบการลงทุนชำระเบี้ยสั้น 5 ปี (AIA Exclusive Wealth Prestige) ออกแบบสำหรับทุนเอาประกันภัยช่วง 10 – 14.99 ล้านบาท
สรุปสาระสำคัญที่ทำให้แผนนี้ตอบโจทย์การวางแผนความมั่นคงของคุณ
ชำระเบี้ยหลักเพียง 5 ปี การันตีคุ้มครองต่อเนื่อง 5 ปีแรก (ทุน 10 – 14.99 ล้าน)
รับส่วนลดค่าการประกันภัย (COI) สูงถึง 20% สำหรับสุขภาพมาตรฐาน*
เชื่อมต่อกองทุน AIA Global Wealth พร้อมโบนัสยามเกษียณ 0.25%/ปี (อายุ 55+)*
เชื่อมต่อกองทุนระดับสากลผ่าน AIA Investments รับส่วนลดอัตรา COI ถึง 20% การันตีความคุ้มครอง 5 ปีแรก และรับโบนัสพิเศษยามเกษียณ 0.25% ต่อปี
เปรียบเทียบตรงไปตรงมาทั้งกลุ่มผู้ที่เหมาะสมและข้อควรระวังก่อนตัดสินใจทำสัญญา
ประกันชีวิตควบการลงทุนชำระเบี้ยสั้น 5 ปี (AIA Exclusive Wealth Prestige) ออกแบบสำหรับทุนเอาประกันภัยช่วง 10 – 14.99 ล้านบาท
เชื่อมต่อกองทุนระดับสากลผ่าน AIA Investments รับส่วนลดอัตรา COI ถึง 20% การันตีความคุ้มครอง 5 ปีแรก และรับโบนัสพิเศษยามเกษียณ 0.25% ต่อปี
เหมาะกับผู้มีความมั่งคั่งสูง (อายุ 15 วัน – 75 ปี) ที่ต้องการจ่ายเบี้ยสั้น 5 ปี เพื่อสร้างทุนมรดก 10–14.99 ล้านบาทควบคู่พอร์ต Global Wealth
ตัวอย่างการคำนวณค่าใช้จ่ายและผลประโยชน์เมื่อเกิดเหตุจริง เพื่อให้เห็นภาพส่วนที่กรมธรรม์ดูแลและส่วนต่างที่ต้องวางแผน
แยกสัดส่วนความคุ้มครองชีวิต ค่าธรรมเนียมที่ลดหย่อนภาษีได้ และเงินลงทุนในกองทุนรวมอย่างโปร่งใส
| องค์ประกอบในกรมธรรม์ | ตัวอย่างมูลค่า | การทำงานของแผน Unit Linked | ข้อควรทราบด้านภาษี/ความเสี่ยง |
|---|---|---|---|
| ทุนประกันชีวิตคุ้มครองครอบครัว/มรดก | ทุนประกันชีวิต 10,000,000 – 14,999,999 บาท | รับจำนวนที่มากกว่าระหว่าง (1) ทุนประกันชีวิต (หักเงินถอน) หรือ (2) มูลค่าหน่วยลงทุนเบี้ยหลัก + 100% ของเบี้ยหลักปีแรก | สินไหมมรณกรรมปลอดภาษีเงินได้บุคคลธรรมดา |
| ค่าการประกันภัย (COI) และค่าธรรมเนียมกรมธรรม์ | หักชำระด้วยการขายคืนหน่วยลงทุนรายเดือน | มีหนังสือรับรองเฉพาะส่วนค่าธรรมเนียมความคุ้มครองเพื่อลดหย่อนภาษี | ลดหย่อนภาษีได้ตามค่าธรรมเนียมจริง สูงสุดในโควตา 100,000 บ. |
| ส่วนเงินลงทุนสุทธิในพอร์ตกองทุนรวมคัดสรร | จัดพอร์ตตราสารหนี้ / หุ้นโลก / สินทรัพย์ผสม | ลดหย่อนภาษีโควตาแสนแรกได้เฉพาะค่าดำเนินการ ค่า COI (หลังส่วนลด 20%) และค่าบริหารกรมธรรม์ | เงินส่วนที่นำไปลงทุนในกองทุนรวมไม่สามารถนำมาลดหย่อนภาษีได้ |
สรุปจากเคสจำลอง: ชำระเบี้ยสั้น 5 ปีพร้อมรับประกันความคุ้มครองต่อเนื่อง 5 ปีแรก (เมื่อชำระครบตามกำหนดและไม่ถอนหน่วยลงทุนเบี้ยหลัก) และรับโบนัสยามเกษียณ 0.25% ต่อปีเมื่อครบเงื่อนไข (ตัวเลขข้างต้นเป็นการจำลองเพื่อประกอบความเข้าใจ เงื่อนไขการพิจารณาสินไหมจริงเป็นไปตามข้อกำหนดในกรมธรรม์)
ความจริงคือ สำหรับกรมธรรม์ควบการลงทุนที่มีระยะเวลาคุ้มครองตั้งแต่ 10 ปีขึ้นไป สามารถลดหย่อนภาษีโควตา 100,000 บาทแรกได้เฉพาะ 'ค่าใช้จ่ายในการดำเนินการประกันภัย ค่าการประกันภัยชีวิต (COI) และค่าธรรมเนียมการบริหารกรมธรรม์' ตามหนังสือรับรองประจำปีของบริษัทเท่านั้น (ส่วนค่าการประกันภัยสุขภาพ UDR ลดหย่อนในโควตาสุขภาพไม่เกิน 25,000 บาท รวมกันไม่เกิน 100,000 บาท) เงินส่วนที่นำไปลงทุนซื้อหน่วยลงทุนลดหย่อนภาษีไม่ได้
ความจริงคือ ทั้งสองแผนออกแบบแยกตามขนาดทุนประกันชีวิต โดย Exclusive Wealth Prestige รองรับทุนประกัน 10 – 14.99 ล้านบาท (ชำระเบี้ย 5 ปี ลด COI มาตรฐาน 20%) ส่วน Infinite Wealth Prestige รองรับทุนตั้งแต่ 15 ล้านบาทขึ้นไป (เลือกชำระ 5/10/15/20 ปี และลุ้นส่วนลด COI สูงสุด 30% สำหรับสุขภาพพิเศษ Preferred)
สำหรับทุน 10–14.99 ล้านบาทจะใช้แผน Exclusive Wealth Prestige ส่วนกรณีทำทุนตั้งแต่ 15 ล้านบาทขึ้นไป บริษัทจัดเตรียมแผน Infinite Wealth Prestige (สำหรับผู้ใหญ่อายุ 18–75 ปี) และ Infinite Gift Prestige (สำหรับเยาวชนอายุ 15 วัน – 17 ปี) ซึ่งเลือกระยะจ่ายได้ 5/10/15/20 ปีครับ
เมื่อผู้เอาประกันอายุครบ 55 ปี กรมธรรม์มีผลบังคับอย่างน้อย 10 ปี ชำระเบี้ยครบทุกงวด ไม่เคยลดเบี้ยหรือถอนหน่วยลงทุนเบี้ยหลัก
ค่าใช้จ่ายในการดำเนินการ ค่าธรรมเนียมบริหารกรมธรรม์ และค่าการประกันภัยชีวิต (COI) ลดหย่อนได้สูงสุด 100,000 บาท
ส่งต่อความมั่งคั่งให้บุตรหลานวัยเยาว์
ของขวัญส่งต่อความมั่งคั่งสำหรับบุตรหลานวัย 15 วัน – 17 ปี โดยเฉพาะ! ทุนเริ่มต้น 15 ล้านบาท เลือกจ่าย 5 / 10 / 15 / 20 ปี รับส่วนลด COI 20%
ดูรายละเอียด →บริหารพอร์ตลงทุนระดับสากลคู่ทุนมรดก
ก้าวสู่การลงทุนระดับสากลสำหรับวัย 18–75 ปี ทุนเริ่มต้น 15 ล้านบาท เลือกจ่าย 5 / 10 / 15 / 20 ปี รับส่วนลด COI 20%–30% และโบนัสเกษียณ 0.25%/ปี*
ดูรายละเอียด →ยูนิตลิงค์ยืดหยุ่นสูงสำหรับพอร์ตขนาดใหญ่
อิสระแห่งการปกป้องความมั่งคั่ง คุ้มครองถึงอายุ 99 ปี รับส่วนลด COI 10%–15% สำหรับทุน 10 ล้านบาทขึ้นไป โบนัสเกษียณ 0.45%/ปี และแนบสุขภาพ UDR ได้ครบ
ดูรายละเอียด →ยูนิตลิงค์รับโบนัสเบี้ยหลักสูงสุด 5%
เลือกอย่างฉลาดระดับ Prestige รับทั้งโบนัสเบี้ยหลัก 2%–5% และส่วนลดค่าการประกันภัย (COI) 10% สำหรับทุน 10 ล้านบาทขึ้นไป
ดูรายละเอียด →เปรียบเทียบเบี้ยหลายระยะเวลาชำระเบี้ย หรือจับคู่สัญญาเพิ่มเติมให้ตรงงบประมาณที่สุด ฟรีไม่มีค่าใช้จ่าย
ส่งข้อมูลเพื่อให้ คุณธีทัต นันทิวัฒน์เดชากุล ช่วยจัดแผน คำนวณเบี้ย หรือตรวจสอบสิทธิ์เคลมฟรี
พูดคุยโดยตรงกับ คุณธีทัต นันทิวัฒน์เดชากุล เพื่อเปรียบเทียบแผน คำนวณเบี้ยตามอายุจริง และวางแผนลดหย่อนภาษีอย่างตรงไปตรงมา ไม่บังคับขาย