โครงสร้างของแบบประกัน
แบบประกันชีวิตตลอดชีพชนิดไม่มีเงินปันผล (AIA 10 & 15 Pay Life Non Par) เน้นสร้างหลักประกันครอบครัวและเป็นสัญญาหลักแนบสุขภาพ
ผู้บริหารหน่วยตัวแทนประกันชีวิต เอไอเอ
คุณธีทัต นันทิวัฒน์เดชากุล เลขที่ใบอนุญาต 5901053580
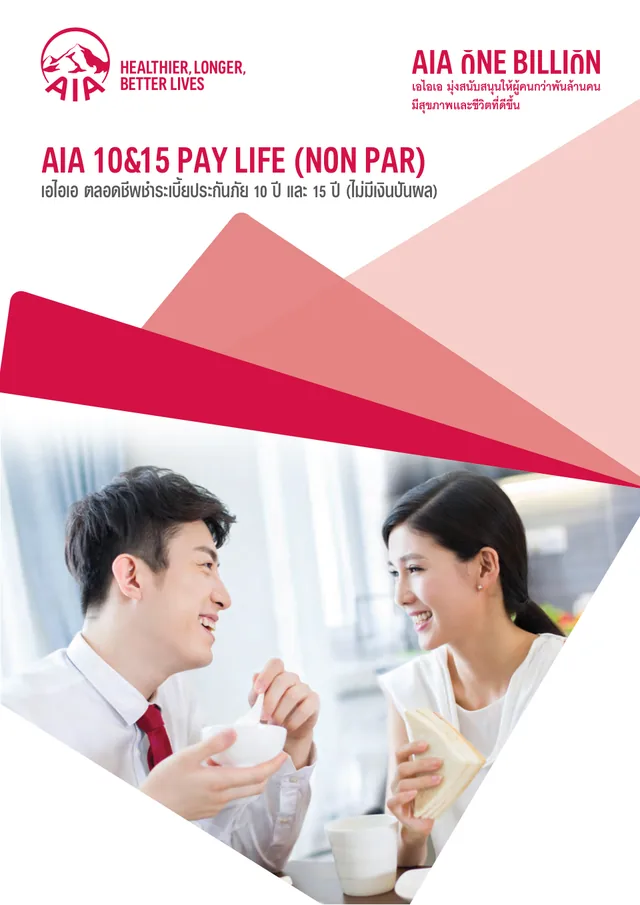
AIA 10 & 15 Pay Life — ประกันชีวิตตลอดชีพเบี้ยคงที่ เลือกจ่ายสั้น 10 ปี หรือ 15 ปี คุ้มครองชีวิตยาวถึงอายุ 99 ปี ลดหย่อนภาษีได้
แบบประกันชีวิตตลอดชีพชนิดไม่มีเงินปันผล (AIA 10 & 15 Pay Life Non Par) เน้นสร้างหลักประกันครอบครัวและเป็นสัญญาหลักแนบสุขภาพ
สรุปสาระสำคัญที่ทำให้แผนนี้ตอบโจทย์การวางแผนความมั่นคงของคุณ
เลือกระยะชำระเบี้ยสั้นเพียง 10 ปี หรือ 15 ปี (เริ่มต้นทุน 300,000 บ.)
คุ้มครองชีวิต 100% ยาวนานตลอดชีพถึงอายุ 99 ปี (รับตั้งแต่อายุ 15 วัน – 65 ปี)
ฟรี! ยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิง (WP) ก่อนอายุครบ 60 ปี
ชำระเบี้ยสั้นจบไวใน 10 หรือ 15 ปี คุ้มครองถึงอายุ 99 ปี มีส่วนลดเบี้ย 1.00 บาท/พัน เมื่อทุนตั้งแต่ 500,000 บาทขึ้นไป พร้อมฟรีสัญญาเพิ่มเติม WP
เปรียบเทียบตรงไปตรงมาทั้งกลุ่มผู้ที่เหมาะสมและข้อควรระวังก่อนตัดสินใจทำสัญญา
แบบประกันชีวิตตลอดชีพชนิดไม่มีเงินปันผล (AIA 10 & 15 Pay Life Non Par) เน้นสร้างหลักประกันครอบครัวและเป็นสัญญาหลักแนบสุขภาพ
ชำระเบี้ยสั้นจบไวใน 10 หรือ 15 ปี คุ้มครองถึงอายุ 99 ปี มีส่วนลดเบี้ย 1.00 บาท/พัน เมื่อทุนตั้งแต่ 500,000 บาทขึ้นไป พร้อมฟรีสัญญาเพิ่มเติม WP
เหมาะกับผู้ต้องการสัญญาหลักที่มั่นคงเพื่อแนบประกันสุขภาพ หรือวางแผนมรดกให้ลูกหลานโดยไม่ต้องจ่ายเบี้ยหลักไปตลอดชีวิต
ตัวอย่างการคำนวณค่าใช้จ่ายและผลประโยชน์เมื่อเกิดเหตุจริง เพื่อให้เห็นภาพส่วนที่กรมธรรม์ดูแลและส่วนต่างที่ต้องวางแผน
จำลองผลประโยชน์ความคุ้มครองชีวิตและสิทธิประโยชน์ทางภาษีที่ได้รับจริง
| รายการวิเคราะห์ทางการเงิน | มูลค่าภาระ/ต้นทุนจริง | ผลประโยชน์จาก AIA 10 & 15 Pay Life | ภาระตกค้างที่ครอบครัวต้องจ่ายเอง |
|---|---|---|---|
| เบี้ยประกันเฉลี่ยประมาณปีละ 28,700 บาท (ประหยัดภาษี 20% = 5,740 บาท/ปี) | ~14,650 บาท / ปี (แผน 15 ปี ทุน 500,000 บ. อายุ 35) | ประหยัดภาษี ~2,930 บาท / ปี (ฐานภาษี 20%) | ต้นทุนสุทธิ ~11,720 บาท / ปี |
| ทุนสำรองค่าเล่าเรียนบุตรและค่าครองชีพครอบครัว | 1,000,000 บาท | 500,000 บาท (กรณีทำทุน 5 แสน · หรือรับมูลค่าเวนคืน/ครบสัญญาอายุ 99 ปี) | 0 บาท |
สรุปจากเคสจำลอง: ชำระเบี้ยสัญญาหลักสั้นเพียง 10 หรือ 15 ปี แต่ความคุ้มครองชีวิตยังคงเดินต่อไปจนถึงอายุ 99 ปี จึงเหมาะเป็นฐานสัญญาหลักสำหรับพ่วงประกันสุขภาพระยะยาว (ตัวเลขข้างต้นเป็นการจำลองเพื่อประกอบความเข้าใจ เงื่อนไขการพิจารณาสินไหมจริงเป็นไปตามข้อกำหนดในกรมธรรม์)
ความจริงคือ การชำระเบี้ยครบ 10 หรือ 15 ปี เป็นการจบภาระเฉพาะเบี้ยประกันชีวิตสัญญาหลัก (ซึ่งคุ้มครองต่อถึงอายุ 99 ปี) ส่วนสัญญาเพิ่มเติมสุขภาพรายปีที่แนบท้ายยังต้องชำระเบี้ยปีต่อปีต่อเนื่องตามช่วงอายุ
ความจริงคือ ประกันชีวิตออกแบบเพื่อความคุ้มครองระยะยาว ในช่วงปีแรกๆ มูลค่าเวนคืนเงินสดจะต่ำกว่าเบี้ยที่ชำระสะสม (หรือเป็นศูนย์ในปีแรกสำหรับบางแบบ) จึงควรเลือกงวดชำระเบี้ยที่สอดคล้องกับกระแสเงินสดระยะยาวเสมอ
เพราะเบี้ยคงที่ จ่ายจบใน 10 หรือ 15 ปี ไม่ต้องจ่ายเบี้ยสัญญาหลักไปตลอดชีวิต แต่ยังถือสัญญาเพิ่มเติมสุขภาพต่อได้ยาวถึงอายุ 99 ปี
เริ่มต้นที่ทุนประกัน 300,000 บาท และหากทำทุนตั้งแต่ 500,000 บาทขึ้นไป จะได้รับส่วนลดเบี้ยประกันอีก 1.00 บาทต่อทุน 1,000 บาท
เบี้ยประกันชีวิตหลักลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามจริงสูงสุดไม่เกิน 100,000 บาทต่อปี
ประกันชีวิตตลอดชีพ ชำระเบี้ย 20 ปี
ประกันชีวิตตลอดชีพชำระเบี้ย 20 ปี (ไม่มีเงินปันผล) ทุนเริ่มต้นเพียง 100,000 บาท เบี้ยเบาที่สุดสำหรับใช้เป็นตัวหลักแนบประกันสุขภาพและโรคร้ายแรง
ดูรายละเอียด →ประกันชีวิตตลอดชีพ ฟรียกเว้นเบี้ยโรคร้าย
ตลอดชีพรุ่นอัปเกรด เลือกจ่าย 10 / 15 / 20 ปี ฟรีทั้งยกเว้นเบี้ย 44 โรคร้ายแรง (WPCI) และรับเงินล่วงหน้าเมื่อป่วยระยะสุดท้าย (TI)
ดูรายละเอียด →คุ้มครองชีวิตเต็มวงเงินถึงอายุ 70 ปี
คุ้มครองชีวิตเต็ม 100% ถึงอายุ 70 ปี พร้อมส่วนลดเบี้ยปีแรก 10% เงินคืนการันตี 2% ทุก 3 ปี และโบนัสสุขภาพ AIA Vitality 3%–18%
ดูรายละเอียด →คุ้มครองชีวิตเต็มวงเงินถึงอายุ 80 ปี
ขยายหลักประกันชีวิตถึงอายุ 80 ปี รับส่วนลดเบี้ยปีแรก 10% เงินคืนการันตี 2% ทุก 3 ปี พร้อมโบนัสสุขภาพ AIA Vitality สูงสุด 18%
ดูรายละเอียด →เปรียบเทียบเบี้ยหลายระยะเวลาชำระเบี้ย หรือจับคู่สัญญาเพิ่มเติมให้ตรงงบประมาณที่สุด ฟรีไม่มีค่าใช้จ่าย
ส่งข้อมูลเพื่อให้ คุณธีทัต นันทิวัฒน์เดชากุล ช่วยจัดแผน คำนวณเบี้ย หรือตรวจสอบสิทธิ์เคลมฟรี
พูดคุยโดยตรงกับ คุณธีทัต นันทิวัฒน์เดชากุล เพื่อเปรียบเทียบแผน คำนวณเบี้ยตามอายุจริง และวางแผนลดหย่อนภาษีอย่างตรงไปตรงมา ไม่บังคับขาย