ผู้บริหารหน่วยตัวแทนประกันชีวิต เอไอเอ

คุณธีทัต นันทิวัฒน์เดชากุล เลขที่ใบอนุญาต 5901053580

ประกันชีวิต AIA Term - ปกโบรชัวร์และสรุปความคุ้มครอง
ประกันชีวิต AIA เบี้ยถูกที่สุด ทุนสูง อัปเดตข้อมูล

ประกันชีวิต AIA Term

AIA Term — ประกันชีวิตแบบมีกำหนดระยะเวลา 5 / 10 / 15 / 20 ปี สร้างทุนคุ้มครองหลักล้านด้วยเบี้ยเริ่มต้นเพียงหลักพันต่อปี

ประกันชีวิตแบบชั่วระยะเวลา (Term Insurance) เน้นความคุ้มครองชีวิตสูงสุดด้วยงบเบี้ยต่ำที่สุด

คุณธีทัต นันทิวัฒน์เดชากุล - ตัวแทนประกันชีวิต AIA
ตรวจสอบข้อมูลและดูแลกรมธรรม์โดย คุณธีทัต นันทิวัฒน์เดชากุล รหัสตัวแทน AIA 505652 · คปภ. 5901053580 · IC License ก.ล.ต. 057062 · FChFP · MDRT Life Member · โทร 091-554-9999
5 / 10 / 15 / 20 ปี ระยะสัญญา
350,000 บาท ทุนขั้นต่ำ
20 – 59 ปี (ตามแผน) อายุรับประกัน
สูงสุด 100,000 บ.* ลดหย่อนภาษี

จุดเด่นความคุ้มครองของ ประกันชีวิต AIA Term

สรุปสาระสำคัญที่ทำให้แผนนี้ตอบโจทย์การวางแผนความมั่นคงของคุณ

01

จุดเด่นหลักที่ 1

เลือกระยะคุ้มครองตรงใจ: 5 ปี, 10 ปี, 15 ปี หรือ 20 ปี

02

จุดเด่นหลักที่ 2

เบี้ยต่ำมาก ชาย 35 ปี ทุน 1 ล้าน (Term 10) เพียง 5,130 บ./ปี (หญิง 2,520 บ./ปี)

03

จุดเด่นหลักที่ 3

ส่วนลดเบี้ยทันทีเมื่อทำทุนตั้งแต่ 500,000 และ 1,000,000 บ.

04

สรุปความคุ้มค่าของแผน

มีส่วนลดเบี้ยสูงสุด 1 บาท/พัน เมื่อทุนตั้งแต่ 1 ล้านบาทขึ้นไป แผนระยะ 10/15/20 ปี ลดหย่อนภาษีได้

คำนวณเบี้ยประกันและตารางความคุ้มครอง AIA Term

ปรับเลือกเพศ อายุ และแผนที่ต้องการเพื่อดูเบี้ยประมาณการทันที พร้อมตรวจสอบรายละเอียดผลประโยชน์ด้านล่าง

⚡ เช็กเบี้ยประกันออนไลน์ · คำนวณตามเพศและอายุ

จำลองเบี้ยประกัน AIA Term

เพศผู้เอาประกันภัย
ปี
ต่ำสุด 18 ปี สูงสุด 50 ปี
เลือกทุนและระยะสัญญา (Term 15 รับถึงอายุ 50 · Term 10 รับถึง 55 · Term 5 รับถึง 59)
เบี้ยประกันภัยประมาณการรายปี
5,130 บาท / ปี
เฉลี่ยเพียงเดือนละ 428 บ./เดือน

*เบี้ยประมาณการชั้นอาชีพมาตรฐาน ตรวจสอบตารางเบี้ยจริงโดย คุณธีทัต นันทิวัฒน์เดชากุล

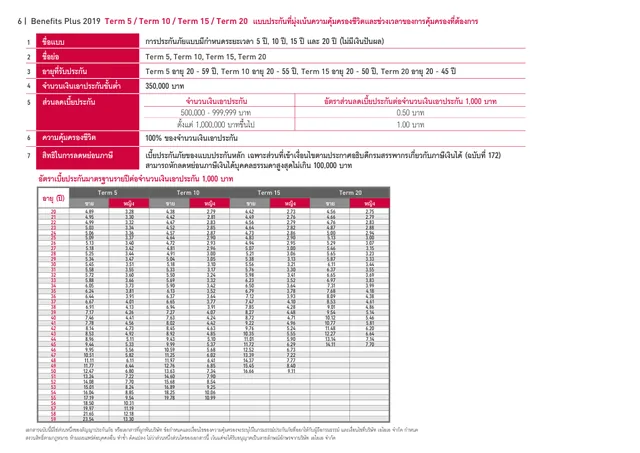
ตารางสรุปผลประโยชน์ความคุ้มครอง — ประกันชีวิต AIA Term อ้างอิงโบรชัวร์ทางการ AIA
รายการความคุ้มครอง รายละเอียดผลประโยชน์ตามสัญญา
ความคุ้มครองกรณีเสียชีวิตทุกสาเหตุ รับเงินก้อน 100% ของจำนวนเงินเอาประกันภัย
ทางเลือกระยะสัญญาและอายุรับประกัน Term 5 (20–59 ปี), Term 10 (20–55 ปี), Term 15 (20–50 ปี), Term 20 (20–45 ปี)
ส่วนลดอัตราเบี้ยตามขนาดทุนประกัน ทุน 5 แสนลด 0.50 บ./พัน | ทุน 1 ล้านขึ้นไปลด 1.00 บ./พัน
มูลค่าเวนคืนเงินสด ไม่มีมูลค่าเวนคืน (เน้นเบี้ยต่ำสุดเพื่อความคุ้มครองล้วน)
สิทธิลดหย่อนภาษีเงินได้ แผนระยะเวลา 10 ปีขึ้นไป (Term 10/15/20) ลดหย่อนได้สูงสุด 100,000 บ.
ดูตารางเบี้ยประกันภัยมาตรฐานรายปีแยกตามช่วงอายุ (AIA Term) ชาย / หญิง ทุกช่วงวัย
ดูตารางเบี้ยทุกช่วงวัย

เบี้ยประกันภัยมาตรฐานรายปี: ชาย

ช่วงอายุ (ปี) ทุน 1 ล้าน (Term 10) ลดหย่อนภาษีได้ ทุน 3 ล้าน (Term 10) คุ้มครองหนี้บ้าน/รถยนต์ ทุน 5 ล้าน (Term 15) คุ้มครองลูกจนเรียนจบ
18–20 ปี 3,690 บ.11,100 บ.20,800 บ.
21–25 ปี 3,980 บ.11,900 บ.22,500 บ.
26–30 ปี 4,460 บ.13,400 บ.25,200 บ.
31–35 ปี 5,130 บ.15,390 บ.28,950 บ.
36–40 ปี 6,100 บ.18,300 บ.34,500 บ.
41–45 ปี 7,800 บ.23,300 บ.43,800 บ.
46–50 ปี 10,800 บ.32,500 บ.61,000 บ.

เบี้ยประกันภัยมาตรฐานรายปี: หญิง

ช่วงอายุ (ปี) ทุน 1 ล้าน (Term 10) ลดหย่อนภาษีได้ ทุน 3 ล้าน (Term 10) คุ้มครองหนี้บ้าน/รถยนต์ ทุน 5 ล้าน (Term 15) คุ้มครองลูกจนเรียนจบ
18–20 ปี 1,810 บ.5,400 บ.10,000 บ.
21–25 ปี 1,960 บ.5,900 บ.10,800 บ.
26–30 ปี 2,190 บ.6,600 บ.12,100 บ.
31–35 ปี 2,520 บ.7,560 บ.13,900 บ.
36–40 ปี 3,000 บ.9,000 บ.16,600 บ.
41–45 ปี 3,810 บ.11,400 บ.21,000 บ.
46–50 ปี 5,300 บ.16,000 บ.29,400 บ.

หมายเหตุ: ตัวเลขข้างต้นเป็นเบี้ยมาตรฐานประมาณการสำหรับสุขภาพปกติ ขั้นอาชีพ 1 (ไม่รวมเบี้ยสัญญาหลักในกรณีที่เป็นสัญญาเพิ่มเติม) เบี้ยจริงขึ้นอยู่กับอายุเต็มปีและผลการพิจารณารับประกันของ เอไอเอ

AIA Term เหมาะกับใคร และข้อจำกัดที่ควรรู้

เปรียบเทียบตรงไปตรงมาทั้งกลุ่มผู้ที่เหมาะสมและข้อควรระวังก่อนตัดสินใจทำสัญญา

01 · รูปแบบสัญญา

โครงสร้างของแบบประกัน

ประกันชีวิตแบบชั่วระยะเวลา (Term Insurance) เน้นความคุ้มครองชีวิตสูงสุดด้วยงบเบี้ยต่ำที่สุด
03 · กลุ่มที่เหมาะสม

ผู้ที่ควรเลือกแผนนี้

เหมาะกับหัวหน้าครอบครัวมีลูกวัยเรียน หรือใช้คุ้มครองวงเงินสินเชื่อบ้านและธุรกิจ

แผนนี้เหมาะกับใคร

  • ผู้ที่ต้องการทุนคุ้มครองชีวิตวงเงินสูงเพื่อคุ้มครองภาระหนี้บ้าน/หนี้ธุรกิจในช่วงเวลา 5–20 ปี ด้วยเบี้ยต่อปีต่ำที่สุด
  • ผู้ที่ต้องการวางแผนลดหย่อนภาษีเงินได้บุคคลธรรมดาหมวดประกันชีวิตทั่วไปสูงสุด 100,000 บาท/ปี (เฉพาะสัญญาระยะคุ้มครอง 10 ปีขึ้นไป)

แผนนี้ไม่เหมาะกับใคร / ข้อควรระวัง

  • ผู้ที่ต้องการเงินออมคืนเมื่อครบสัญญา เพราะ AIA Term เป็นเบี้ยจ่ายทิ้งเพื่อซื้อความคุ้มครองล้วน (หากเลือก Term 5 ปีจะไม่สามารถใช้ลดหย่อนภาษีได้ ต้อง Term 10 ปีขึ้นไป)
  • ผู้ที่เน้นปั้นผลตอบแทนจากการลงทุนในกองทุนรวมต่างประเทศ (กรณีนั้นควรพิจารณาตระกูล Unit Linked เปรียบเทียบ)
คำแนะนำจากตัวแทน (MDRT Tip): AIA Term เหมาะที่สุดสำหรับการปิดความเสี่ยงภาระหนี้บ้าน สินเชื่อธุรกิจ หรือรายได้ครอบครัวในช่วงเวลา 5–20 ปีด้วยเบี้ยต่ำมาก ทั้งนี้ ไม่แนะนำให้ใช้ AIA Term เป็นสัญญาหลักสำหรับพ่วงประกันสุขภาพระยะยาว เพราะเมื่อครบกำหนด 5–20 ปี สัญญาหลักและสัญญาเพิ่มเติมสุขภาพที่แนบอยู่จะสิ้นสุดลงพร้อมกันทั้งหมด

ตัวอย่างจำลองเคลมและผลประโยชน์จริงของ AIA Term

ตัวอย่างการคำนวณค่าใช้จ่ายและผลประโยชน์เมื่อเกิดเหตุจริง เพื่อให้เห็นภาพส่วนที่กรมธรรม์ดูแลและส่วนต่างที่ต้องวางแผน

CASE SIMULATION · AIA Term

เคสจำลองคุ้มครองภาระสินเชื่อบ้านและครอบครัวช่วงลูกเรียน (AIA Term 10 ปี ทุน 3,000,000 บาท)

ผู้เอาประกันอายุ 35 ปี เลือกระยะสัญญา 10 ปี (เข้าเกณฑ์ลดหย่อนภาษีได้เพราะคุ้มครองตั้งแต่ 10 ปีขึ้นไป)

รายการวางแผนความเสี่ยง ภาระทางการเงินจริง AIA Term ดูแลให้ หมายเหตุสำคัญ
ชำระเบี้ยประกันรายปี (ทุน 3,000,000 บ. ระยะ 10 ปี วัย 35) ชาย 15,390 บ. / หญิง 7,560 บ. ต่อปี ใช้ลดหย่อนภาษีโควตา 100,000 บาทแรกได้ (เฉพาะแผนระยะ 10 / 15 / 20 ปี) แผนระยะสั้น Term 5 ปี ไม่สามารถลดหย่อนภาษีได้
กรณีเกิดเหตุไม่คาดฝันภายใน 10 ปี (ปลดหนี้บ้าน 2 ล้าน + ทุนการศึกษาบุตร 1 ล้าน) ภาระหนี้และค่าใช้จ่ายครอบครัว 3,000,000 บาท จ่ายสินไหมมรณกรรมเต็มทุน 3,000,000 บาท (ปลอดภาษีเงินได้บุคคลธรรมดา) หากอยู่ครบ 10 ปีโดยไม่มีการเคลม สัญญาสิ้นสุดและไม่มีเงินคืน
ยอดรวมภาระ / ค่ารักษาจำลอง 7,560 – 15,390 บาท / ปี
ผลประโยชน์ที่ได้รับจากแผนนี้ คุ้มครองชีวิต 3,000,000 บาท ตลอด 10 ปี
ส่วนต่าง / ต้นทุนสุทธิลูกค้า เบี้ยจ่ายทิ้ง (มูลค่าเวนคืนเงินสด 0 บาททุกปี)

สรุปจากเคสจำลอง: สร้างวงเงินคุ้มครองชีวิตหลักล้านด้วยงบเพียงหลักพันถึงหมื่นต้นๆ ต่อปี เหมาะสำหรับป้องกันภาระหนี้สินที่มีกำหนดเวลาชัดเจน (ตัวเลขข้างต้นเป็นการจำลองเพื่อประกอบความเข้าใจ เงื่อนไขการพิจารณาสินไหมจริงเป็นไปตามข้อกำหนดในกรมธรรม์)

จุดที่ลูกค้ามักเข้าใจผิด & คำถามที่พบบ่อยเกี่ยวกับ AIA Term

ควรเช็กก่อนทำสัญญา

คำถามและจุดที่คนมักสับสนบ่อยที่สุดในแผนนี้

เข้าใจผิดว่าสมัคร AIA Term แผนระยะ 5 ปี (Term 5) แล้วนำเบี้ยไปลดหย่อนภาษีเงินได้บุคคลธรรมดาได้?

ความจริงคือ ตามหลักเกณฑ์กรมสรรพากร กรมธรรม์ประกันชีวิตต้องมีระยะเวลาคุ้มครองตั้งแต่ 10 ปีขึ้นไปจึงจะลดหย่อนภาษีได้ ดังนั้นเฉพาะแผน AIA Term ระยะ 10 ปี, 15 ปี และ 20 ปีเท่านั้นที่ใช้สิทธิ์ลดหย่อนภาษีได้ ส่วนแผน 5 ปีลดหย่อนภาษีไม่ได้

เข้าใจผิดว่า AIA Term มีมูลค่าเวนคืนเงินสดหากยกเลิกกลางคัน หรือมีเงินคืนเมื่ออยู่ครบสัญญา?

ความจริงคือ AIA Term เป็นประกันชีวิตแบบชั่วระยะเวลาเพื่อความคุ้มครองล้วน (Pure Protection) จึงคิดอัตราเบี้ยต่ำมาก โดยไม่มีมูลค่าเวนคืนเงินสดในทุกปีกรมธรรม์ และไม่มีเงินจ่ายคืนเมื่อครบกำหนดสัญญา

คำถามที่พบบ่อยเพิ่มเติม

Q AIA Term 5 ลดหย่อนภาษีได้ไหม?

ตามเกณฑ์กรมสรรพากร กรมธรรม์ประกันชีวิตต้องมีระยะเวลาคุ้มครองตั้งแต่ 10 ปีขึ้นไปจึงลดหย่อนได้ แนะนำเลือก Term 10, 15 หรือ 20 ครับ

Q ทำไมเบี้ยผู้หญิงถูกกว่าผู้ชายมาก?

ตามสถิติคณิตศาสตร์ประกันภัย เพศหญิงมีอายุขัยเฉลี่ยยืนยาวกว่า อัตราเบี้ยมาตรฐานของเพศหญิงจึงประหยัดกว่ามาก

Q ครบสัญญาไม่เสียชีวิตได้รับเงินคืนไหม?

แบบ Term เป็นประกันเน้นความคุ้มครองชั่วระยะเวลาจึงไม่มีเงินคืนเมื่อครบกำหนด แลกกับการจ่ายเบี้ยต่ำกว่าแบบสะสมทรัพย์เกือบ 10 เท่า

ขอรับข้อเสนอ "AIA Term" ฉบับทางการเฉพาะบุคคล

เปรียบเทียบเบี้ยหลายระยะเวลาชำระเบี้ย หรือจับคู่สัญญาเพิ่มเติมให้ตรงงบประมาณที่สุด ฟรีไม่มีค่าใช้จ่าย

สำหรับผู้เอาประกัน / ลูกค้า

ฟอร์มปรึกษาแผนประกัน & บริการสินไหม

ส่งข้อมูลเพื่อให้ คุณธีทัต นันทิวัฒน์เดชากุล ช่วยจัดแผน คำนวณเบี้ย หรือตรวจสอบสิทธิ์เคลมฟรี

ปรึกษาฟรี · ไม่มีค่าใช้จ่าย

พร้อมเริ่มต้นวางแผนประกันชีวิตและสุขภาพที่เหมาะกับคุณ?

คุณธีทัต นันทิวัฒน์เดชากุล - ตัวแทนประกันชีวิต AIA
คุณธีทัต นันทิวัฒน์เดชากุล ผู้บริหารหน่วยตัวแทนประกันชีวิต เอไอเอ · รหัสตัวแทน AIA 505652 คปภ. 5901053580 · ก.ล.ต. 057062 · FChFP THAI 01288 · MDRT Life Member

พูดคุยโดยตรงกับ คุณธีทัต นันทิวัฒน์เดชากุล เพื่อเปรียบเทียบแผน คำนวณเบี้ยตามอายุจริง และวางแผนลดหย่อนภาษีอย่างตรงไปตรงมา ไม่บังคับขาย